
建設業会計とは?一般企業との違いや勘定科目を詳しく紹介

建設業における会計の方法である「建設業会計」について、その特徴や一般企業との違いから詳しく説明しました。「工事進行基準」と「工事完成基準」という会計処理の2つの基準や、独自の名称が付いている勘定科目についても一般的な簿記と対応させながら説明しています。
建設業界では、会計に「建築業会計」という方法を採用していることをご存知でしょうか。
受注形態が特殊な建設業は、一般的な業種と異なり、「建設業会計」というやり方を採用しています。どのように違うのか、気になる方もいるかもしれません。
この記事では、建設業会計の特徴や一般企業会計との違い、建設業界特有の勘定科目について詳しく解説していきます。
建設業会計とは?

建設業では、建物を建てる際、工事の着工から完成して引き渡すまでに長い期間を要します。一般企業では、製品の製作や販売にかかる期間は基本的に数ヶ月ほどです。しかし建築業では、完成して売上計上するまでに1年以上かかることもあり、1つの案件のお金の動きを1年単位で会計処理することが難しいと言えます。
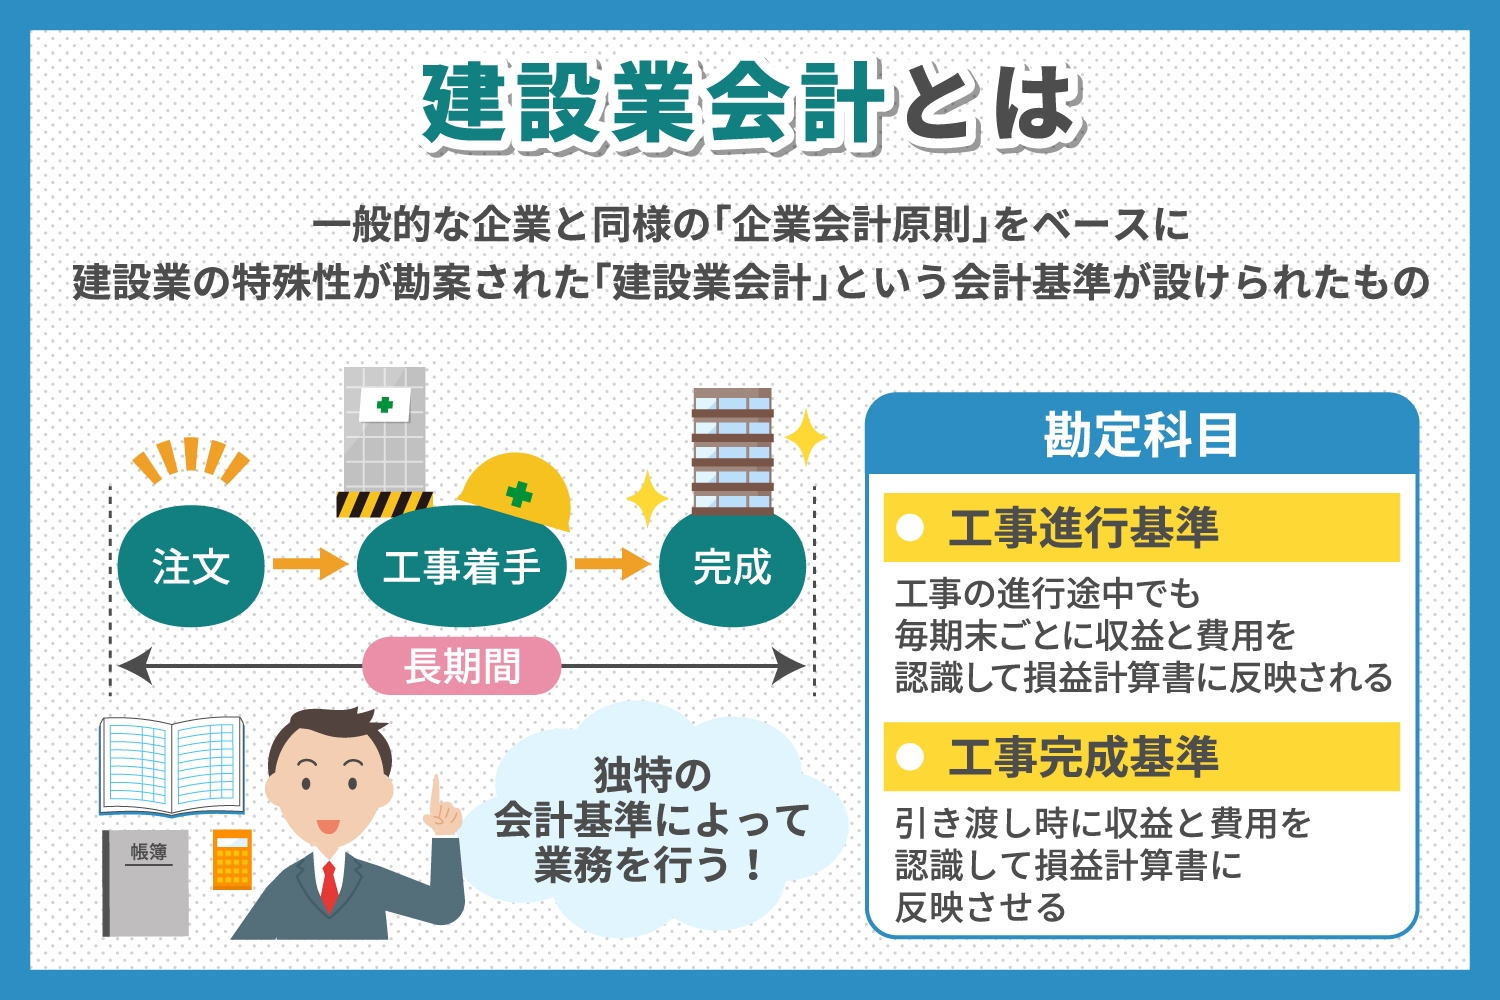
建設業であっても、会計処理は一般的な企業と同様の「企業会計原則」がベースですが、上記のような特殊性が勘案された「建設業会計」という独特の会計基準が設けられています。一般的な会計とは異なるサイクルで考えられており、勘定科目も建設業会計独自の特別な名前に変わっている点が特徴です。
「建設業会計」は、工業簿記の原価計算に近く、基本的に工業簿記に調整を加えたものになります。ただし、上記のような勘定科目の表記の変更だけでなく、「工事完成基準」と「工事進行基準」という2種類の計上基準があるなど、特殊な知識と仕訳が求められる業務でもあります。
また、建設業の企業で正しい会計処理を行うため、建設業会計には「建設業経理検定試験」という資格があります。
登録経理試験の合格者 (1級建設業経理士および2級建設業経理士) は、経営事項審査 (建設業法第27条の23)の評価対象となるなど信頼性に優れた資格なので、建築業の会計に就業したい場合は、簿記だけでなくこちらの試験もおすすめです。
一般企業との会計処理の違い
建設業の多くは、基本的に注文を受けてから工事に着手し、完成と同時に対価を得る「請負契約」です。建設業以外でも見られる請負契約ですが、建設業では工事開始から引き渡しまで長期間にわたることが特徴だといえます。
一般企業の会計処理では、売上は原則として商品を引き渡した後や売掛金とした時などに行われ、費用は発生時に認識されます。しかし建設業の会計では、工事が長期にわたるという点で2つの認識基準が設けられていることがポイントです。
工事の進行途中でも毎期末ごとに収益と費用を認識して損益計算書に反映させる「工事進行基準」と、引き渡し時に収益と費用を認識して損益計算書に反映させる「工事完成基準」があります。
以下、それぞれについて細かく見ていきましょう。
工事進行基準
「工事進行基準」とは、会計を最後にまとめるのではなく、工事の進捗状況に合わせてその都度確認しながら、売り上げや経費を細かく会計処理していく方法です。
完成時の原価の見積り額に対してどのくらいの原価が投入されたかなど、工事収益総額や工事原価総額、決算日における進捗度を合理的に見積もることができる場合は、この基準を適用することができます。金額が明確になりやすいため、2009年からは原則としてこちらの方法が採用されています。
また、工事単位で工事完成基準との選択適用が可能であり、赤字工事においてもその適用が認められる点も特徴です。
この基準では、工事完了までに複数回の計上を行うことで「工事が終わったら大赤字になっていた」などのリスクが回避可能です。また、顧客から追加注文があれば、その度に追加で費用が請求できることも請負側のメリットになります。
デメリットとしては、契約時に建設工事の細かな進行計画を説明して合意を得る必要があるため、合意に時間がかかる点が挙げられます。さらに、原価を過小に見積もって工事の進捗度を嵩上げし収益の前倒しを図る、工事で損失が生じたのにその計上を先送りする、などの不正な操作ができてしまう点も顧客側にとっての不安材料となります。
会計業務にあたっては、工事ごとの原価計算だけでなく、収益と費用の認識にも注意して会計処理を行う必要があるため、少し手間がかかるでしょう。
工事完成基準
「工事完成基準」とは、工事が完了するまでに発生する費用をいったん「未成工事支出金」として資産に計上しておき、完成後に売り上げの中からその額を引いて利益を確定する方法です。
工事が完成した時点で利益が確定されることになり、細かな売上計上が必要な工事進行基準よりも分かりやすいと言えます。また、契約の際に時間がかからず、すぐに工事をスタートさせることができるでしょう。
ただし、依頼内容が曖昧なまま工事が始まってしまい、途中で修正や追加が生じる可能性が出てきます。工事が終了するまで費用内容などが不透明になりやすいため、想定外にコストが膨らむなど請負側にとって多少のリスクが生じる恐れがあります。
建設業界特有の勘定科目
建設業会計には、一般会計と内容が同じでも異なる名称の勘定科目があります。建設業界特有の勘定科目となるため、一般会計の勘定科目との違いを理解しておくといいでしょう。
ここでは、それぞれの科目を関連別に説明します。
資産関係
完成前の工事で発生した費用が「未成工事支出金」となり、一般会計では「仕掛金」に対応する科目になります。未引き渡しのうち、工事進行基準を採用するものに適用します。
工事は完成しており、翌期に入金予定の費用が「完成工事未収入金」となり、一般会計における「売掛金」にあたるものです。引き渡し済みの工事で、現金として回収できていない金額になります。
負債
一般会計における「前受金」にあたり、工事完成引渡し前に発注者より受領した場合に発生する費用が「未成工事受入金」です。
一方、一般会計における「買掛金」にあたる費用が「工事未払金」で、未払いの材料費など工事費の中の未払い金額を示すものとなります。
収益
一般会計における「売上高」が「完成工事高」です。工事が完了した時に得られる収益を指します。
一般会計における「売上総利益」が「完成工事総利益」にあたり、完成工事高から完成工事原価を差し引いた金額になります。
費用
工事契約に関わる分のうち、完成工事原価あるいは未成工事支出金の部分は原価計算によって金額を出します。「完成工事原価」は、一般会計におけるいわゆる「原価」にあたり、項目は工事に要した材料費と労務費、外注費、経費の4つです。
また決算時には、製造業での製造原価報告書にあたる「完成工事原価報告書」として、それぞれの項目(材料費、労務費、外注費、経費)ごとに集計することになっています。
会計処理は工業簿記の原価計算に近いため、建設業会計においても簿記の知識が必須です。
建設業特有の「建設業会計」について理解を深めよう
建設業会計は建設業特有の会計方法だということについて、一般企業の会計と比較して説明しました。
製造して販売するまでそれほど時間がかからない一般企業に対し、建設業では建物の工事から完成して引き渡すまでに、1年前後ほどの長い時間がかかってしまいます。よって、会計処理に関しても建設業独自の基準や勘定科目が必要となります。
一般企業の会計・経理と基本的に似ており、会計処理も工業簿記に近いものになりますが、建設業の企業で経理や会計を目指している方は、建設業会計の2つの会計処理基準や勘定科目についてしっかり理解しておくことが大切です。