
経理の書類ファイリング3つのコツと保存期間を紹介

目次
経理の書類は保存期間が10年・7年・5年とわかれています。起算日も異なるため、混同しないようにしなければいけません。保存期間別にファイリング場所を分けたり、保存期間を最長である10年で統一したりすることで、書類の整理が非常に簡単になります。
経理職はいろんな書類を作成します。
その中には使用したら処分してもいいものや、法律で保存期間が定められているものなどいろんな種類があります。
それらについて理解しておかないと、必要な書類の処分に繋がりかねません。
また、ただ保存するだけではなく、必要なときに取り出せるようにしておくことも大切です。
保存している書類がどこにあるかわからない、あるいは探すのに時間がかかってしまうようではいけません。
そうならないためには、ファイリングのコツについて理解しておく必要があります。
本記事では経理書の種類ファイリングの3つのコツと保存期間について解説します。
保存すべき経理書類の種類と保存期間
経理書類には数多くの種類があります。
そしてそれらに対して個別に保存期間が設けられているため、混同しないように注意しなくてはいけません。
ここでは保存期間別に保存すべき書類について紹介していきます。
保存期間10年
まずは保存期間が10年の書類についてです。
経理関係の書類で最長の保存期間は10年であり、これ以上の保存が法律上求められていることはありません。
まずは決算書・賃借対照表・損益計算書・キャッシュフロー計算書です。
これらは作成した日から計算して10年保存しなくてはいけません。
保存期間をどこからカウントするかも書類によって異なるので注意してください。
次に総勘定元帳・仕訳帳・補助簿・総助元帳です。
これらは決算の締切日からカウントして、10年間保存しなくてはいけません。
最後に株式に関する書類です。
株式に関する書類は作成することもありますが、受け取ることもあります。
作成した場合は作成日、受け取った場合は受領日からカウントして10年間保存しなくてはいけません。
保存期間7年
保存期間7年の書類は、棚卸表など決算関連の書類で保存期間10年と定められていないものすべてです。
作成日からカウントして7年保存をしなくてはいけません。
決算関係の書類を保存期間別に分類してもよいのですが、どうしてもわかりづらくなってしまいます。
決算関係の書類はすべて10年保存するようにしておけば、わざわざ分ける手間がかかりません。
保存方法のひとつの参考にしてください。
次に預金・預貯金の入支出に関する書類です。
これらは作成日・受領日からカウントして7年間保存しなくてはいけません。
次に注文書・契約書・送り状・領収書・見積書です。
これらも同様に作成日または受領日からカウントします。
続いて労務に関する申告書及び台帳です。扶養控除等の申告書や保険料控除申告書などが該当します。
基本的には法定申告期限から保存期間をカウントするのですが、給与所得者の(特定増改築等)住宅借入金等特別控除申告書については課税関係終了日からカウントします。
最後に課税取引に関する帳簿・請求書です。これらは課税期間末の翌日から2ヵ月を経過した日からカウントするため、少し保存期間の考え方が複雑です。勘違いしないように気をつけてください。
保存期間5年
保存期間5年の報告書はそれほど多くありません。
まずは監査に関する報告書です。監査報告書、会計監査報告書が該当します。
定時株主総会の1週間前、取締役会設置会社については2週間前からカウントして保存を行います。
本店については5年保存が義務付けられているのですが、支店の場合は3年保存となるため注意してください。
次に金融機関が保存する申告書です。
非課税貯蓄申込書、非課税貯蓄申告書などが該当します。
これらは通知書の提出日の翌年から保存期間をカウントします。
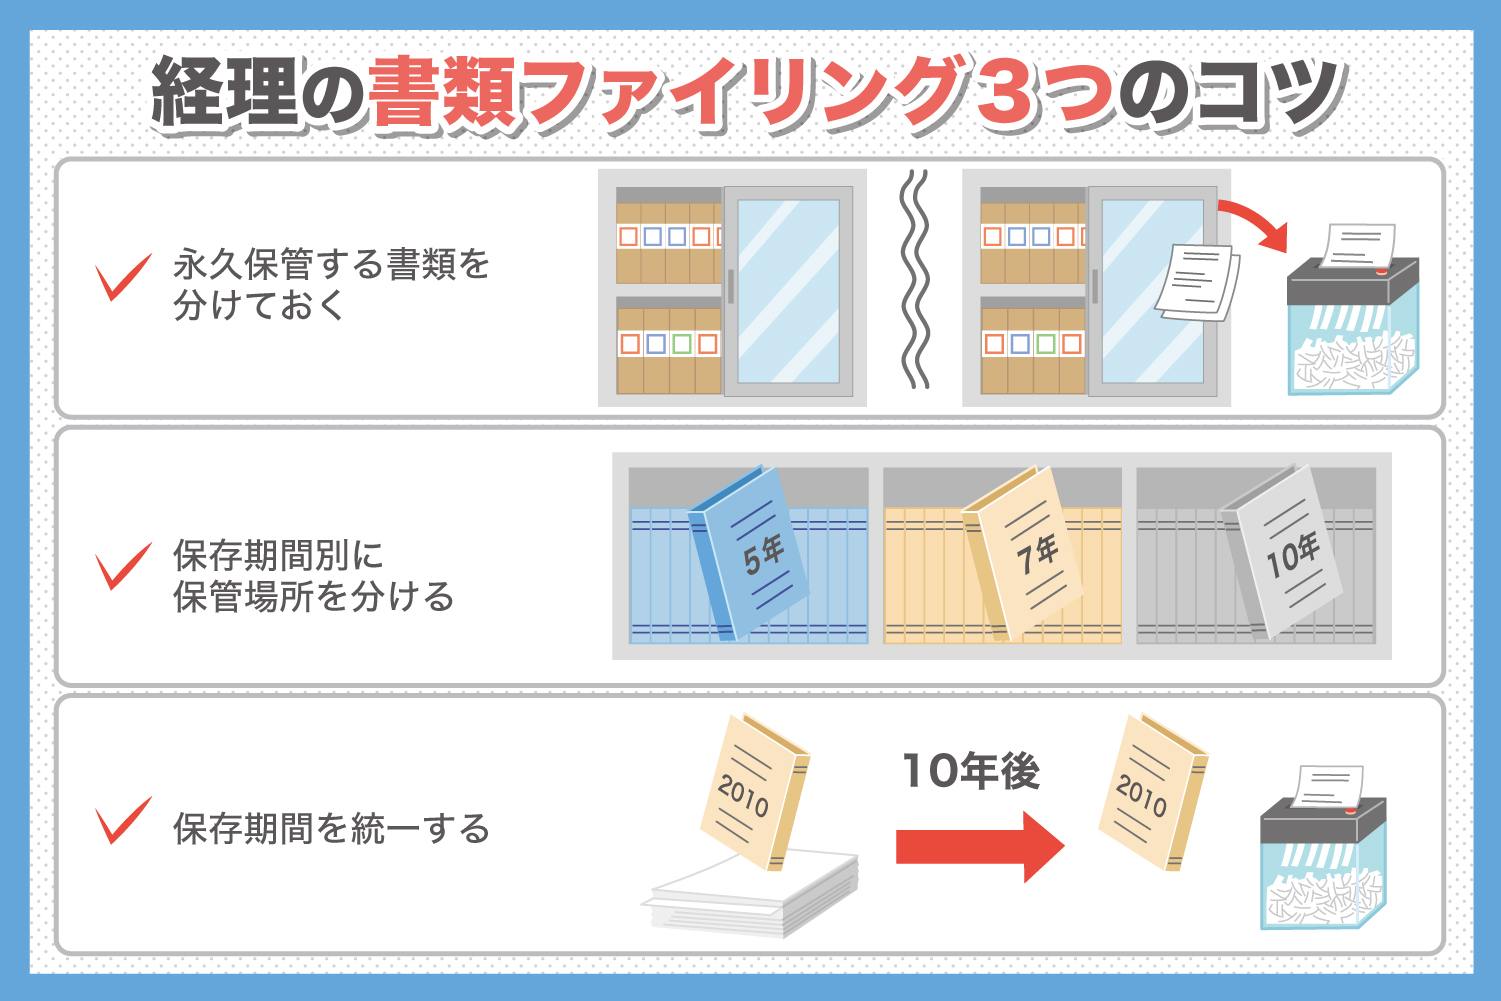
経理の書類ファイリング3つのコツ

すべての書類名について紹介したわけではありませんが、それでも膨大な数の保存すべき書類が存在します。
それらを適切にファイリングするコツについて解説するので、ぜひご確認ください。
永久保管する書類を分けておく
法律上はどんな経理の書類であっても永久保管をする必要はありません。
しかし、事業を継続していくうえでは残しておいたほうがいい書類も存在します。
会社によって考え方は異なりますが、一部の書類を永久保管しているケースはよくあるでしょう。
永久保管していく書類については、保管場所を分けておくのがおすすめです。なぜなら、書類を処分するという作業が発生しないからです。永久保管していく書類の場所だけ分けていれば、この場所の書類は処分しなくていいと誰もがわかりやすくなります。
保存期間が経過したら処分する書類と、永久保管する書類で大まかに保管場所の区分けを行いましょう。
保存期間別に保管場所を分ける
保存期間別に保管場所を分けるのも効果的です。書類の内容ごとに分けてしまうと、どれくらいの保存期間なのかを逐一確認しなくてはいけません。
しかし、保存期間別に保管場所を分けておけば、整理の際に頭を悩ませる必要がなくなります。
保管する際には手間がかかってしまいますが、整理が非常に簡単になるファイリング方法なのでおすすめです。
保存期間を統一する
保存期間は10年・7年・5年とわかれています。
それぞれ起算日も異なります。そのため、整理の際に処分できる書類とできない書類が生まれてしまい、作業が複雑になってしまうのです。
そこでおすすめなのが保存期間を10年で統一するというものです。
10年で統一しておけば、保存期間別に書類を分ける必要がありません。
何年に作られた書類なのかを明確にしておけば、処分できるタイミングもすぐにわかります。
長く書類を保存することになるため、ある程度の場所は必要です。
しかし、保管場所に余裕があるという会社であれば、非常に整理が楽になるためおすすめです。
経理の書類ファイリングにおける注意点
最後に書類をファイリングする際の注意点を解説します。
注意点について理解できていれば、ファイリングで失敗する可能性が下がります。
ぜひ、ご確認ください。
永久保管する書類は穴をあけない
永久保管する書類は穴をあけないようにしてください。
会社にとって重要な書類であることを示すという意味もありますが、穴をあけてしまうと簡単に移動させることができてしまいます。
一定期間に処分するファイルに移動したとしても気づかないかもしれません。
穴があいていなければ、そもそもそういったことが起こらないので安心です。
ラベルをつける
ファイリングした後に、ラベルをつけてファイルにどの書類があるのかをわかりやすくしておきましょう。
ラベルをつけておかないと、書類が必要になったときに探すのが難しくなってしまいます。
その書類の作成者であれば、どこに保存したのかすぐにわかるでしょう。
しかし、会社の書類は社員全員がすぐに見つけられる必要があります。
そのため、ラベルをつけるのは非常に大切です。
また、ファイル内では目次を活用して、どういった順番で書類が並んでいるかもわかるようにしておいてください。
【まとめ】
経理の書類の量は非常に膨大です。
毎日、何かしらの書類が作成され、保存しなくてはいけません。
経理にとって書類のファイリングは、基礎的な業務のひとつです。
書類をファイリングするだけなので、それほど難しくないようにも思えます。作業自体は非常に簡単ですが、ミスが起こると大きな問題に繋がります。
いざというときに必要な書類がないと、会社の信用を失うことにも繋がりかねません。
経理の書類のファイリング方法を正しく理解して、ミスが起こらないようにしてください。
また、会社としてファイリング方法の周知を行うことも大切です。